Assicurazione catastrofale per attività: capannone, magazzino, negozio e impresa edile
L'obbligo catastrofale vale per quasi tutte le imprese, ma adeguarsi significa cose diverse per un capannone, un magazzino, un negozio o un cantiere. Ecco cosa cambia, attività per attività.
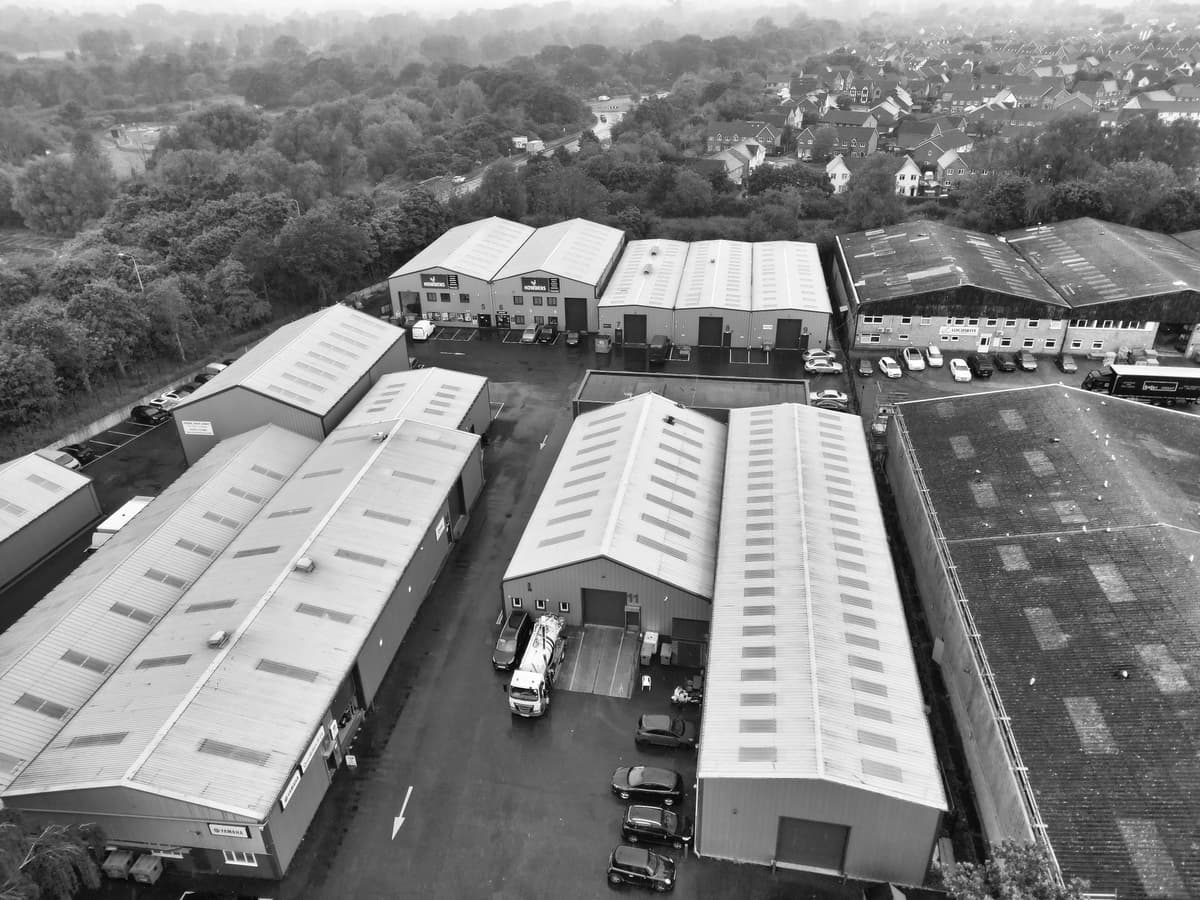
L'obbligo di assicurazione contro le catastrofi naturali (Legge di Bilancio 2024) riguarda quasi tutte le imprese, ma "adeguarsi" significa cose diverse a seconda di cosa fai e di dove si trovano i tuoi beni. Un capannone industriale, un magazzino pieno di merce, un negozio al piano strada e un cantiere edile hanno esposizioni molto diverse a terremoto, alluvione e frana. Vediamo cosa cambia, attività per attività.
Perché l'attività fa la differenza
La stessa polizza catastrofale può proteggerti davvero o lasciarti scoperto a seconda di come sono fatti i tuoi beni e di dove si trovano. Tre elementi cambiano tutto: il valore da assicurare, il rischio prevalente della zona (sismico o idrogeologico) e il tipo di beni che devi proteggere (immobile, macchinari, merce). Adeguarsi "per la legge" senza tenerne conto significa rispettare l'obbligo solo sulla carta.
Capannone industriale
Superfici ampie, macchinari e impianti di valore elevato, spesso in aree industriali o sismiche. Qui il punto critico è il massimale: deve coprire sia il valore di ricostruzione del fabbricato sia i macchinari e gli impianti. Vale la pena valutare anche le conseguenze indirette di un fermo. Vedi la pagina dedicata ai capannoni industriali.
Magazzino e deposito
In un magazzino il valore non è solo nel fabbricato ma soprattutto nella merce stoccata, che può variare molto nel tempo. I piani terra sono i primi esposti in caso di allagamento. Serve assicurare il contenuto oltre all'immobile e valutare con attenzione le giacenze. Vedi la pagina dedicata a magazzini e depositi.
Negozio e attività commerciale
I locali al piano strada sono i primi esposti alle alluvioni, e il valore è concentrato in arredi, attrezzature e scorte. Contano la copertura del contenuto commerciale e l'attenzione ai danni da acqua e allagamento. Vedi la pagina dedicata a negozi e attività commerciali.
Impresa edile e cantieri
Mezzi, materiali e opere in corso, con un'esposizione che cambia da cantiere a cantiere e sul territorio. Qui la copertura va calibrata sulla specificità dell'attività e delle lavorazioni. Vedi la pagina dedicata alle imprese edili.
La tua impresa è in regola con l'obbligo catastrofale?
Verifica la tua posizione →Come adeguarti bene, non solo "per la legge"
Il modo giusto di rispettare l'obbligo parte da tre domande: quanto valgono davvero i miei beni, qual è il rischio prevalente della mia zona, e quali beni (immobile, macchinari, merce) devo proteggere. Con l'assicurazione catastrofale per le imprese di INSURHUB trasformi la situazione della tua azienda in una richiesta chiara, che un intermediario iscritto al RUI prende in carico, così confronti coperture e non solo prezzi.
Per sapere in un minuto se l'obbligo riguarda la tua impresa, da quando, quali beni vanno assicurati, anche se sono in affitto o in leasing, e cosa rischi se non ti adegui, c'è la verifica dell'obbligo catastrofale: sei domande, la risposta con la norma accanto.
Per le somme da assicurare su fabbricato, impianti e macchinari, riportate a oggi con l'indice ISTAT del costo di costruzione, c'è il calcolatore del valore del capannone. Le altre polizze che la legge impone a un'impresa edile sono in questo articolo.
Domande frequenti
L'obbligo cambia in base al tipo di attività?
L'obbligo vale per le imprese iscritte nel Registro delle imprese, a prescindere dall'attività. Quello che cambia è come ti adegui: il valore da assicurare, i beni da proteggere e il rischio prevalente della zona variano molto tra un capannone, un magazzino, un negozio e un cantiere.
Devo assicurare anche la merce e i macchinari, non solo l'immobile?
Dipende da dove si concentra il valore della tua azienda. Per un magazzino la merce è spesso la voce principale; per un capannone lo sono i macchinari. Assicurare solo il fabbricato può lasciare scoperta la parte più importante.
Come capisco qual è il mio rischio prevalente?
Dipende dalla zona: alcune aree hanno un rischio sismico marcato, altre un rischio idrogeologico (alluvioni, frane). La valutazione va fatta sulla posizione reale dei tuoi beni: un professionista ti aiuta a leggerla correttamente.
Posso chiedere una proposta senza impegno?
Sì. Su INSURHUB la richiesta è gratuita e senza obbligo: un intermediario iscritto al RUI la prende in carico, ti spiega cosa conviene e decidi tu, con calma.
Fonti
- Legge 30 dicembre 2023, n. 213 (Legge di Bilancio 2024), articolo 1, commi 101-111.
- Decreto-legge 31 marzo 2025, n. 39; decreto-legge 31 dicembre 2025, n. 200 (conv. L. 26/2026); decreto-legge 27 febbraio 2026, n. 25 (conv. L. 59/2026), art. 9, comma 6
- DM 30 gennaio 2025, n. 18 (modalità attuative)
Contenuto a scopo informativo, non consulenza legale o assicurativa. Verifica requisiti e scadenze aggiornati con un professionista prima di decidere.
La tua impresa è in regola con l'obbligo catastrofale?
Terremoto, alluvione e frana sono diventati un obbligo per le imprese, e la somma da assicurare non è il valore di bilancio. Raccontaci sedi e beni.
Coperture correlate
Assicurazione Catastrofali Aziende
Continua a leggere
16 settembre 2026
Polizza catastrofale: a norma non vuol dire che ti pagherà tutto
3 luglio 2026
Polizza catastrofale obbligatoria per le imprese: scadenze, beni da assicurare e conseguenze
27 febbraio 2026
Polizza catastrofale e alluvioni: cosa ci insegnano i recenti disastri in Sicilia, Sardegna e Calabria